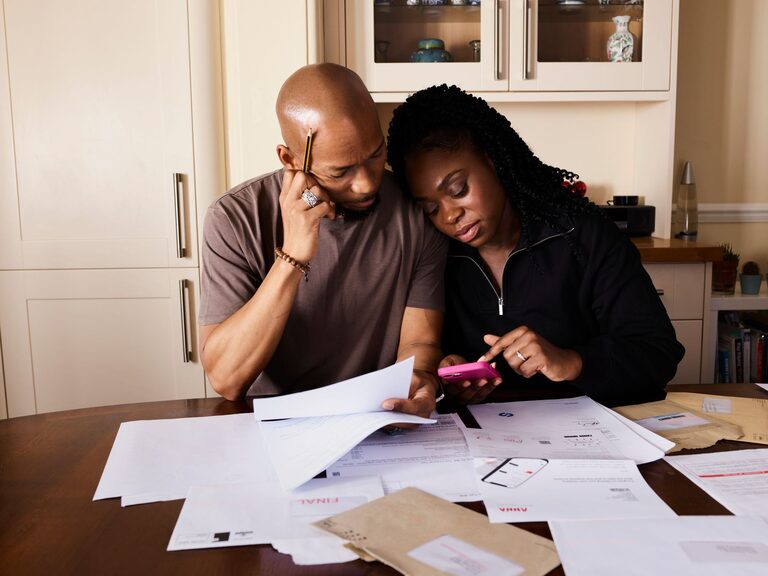
Wspólny budżet domowy pomaga uporządkować codzienne wydatki i lepiej planować przyszłość. Nie musi jednak oznaczać, że partnerzy rezygnują z pełnej niezależności finansowej. Najważniejsze jest ustalenie zasad, które obie osoby uznają za jasne, wygodne i sprawiedliwe.
Nie istnieje jeden idealny sposób dzielenia kosztów. Dla jednych par najlepsze będzie połączenie wszystkich dochodów, a dla innych — prowadzenie osobnych kont i rozliczanie tylko wspólnych rachunków. Kluczowe znaczenie ma regularna rozmowa oraz dopasowanie systemu do rzeczywistych potrzeb gospodarstwa domowego.
Od czego zacząć tworzenie wspólnego budżetu?
Pierwszym krokiem jest zebranie najważniejszych informacji. Warto spisać miesięczne dochody obu osób oraz wszystkie regularne wydatki. Nie trzeba od razu tworzyć skomplikowanego arkusza. Wystarczy kartka, aplikacja albo prosta tabela.
Na początek należy uwzględnić:
– opłaty za mieszkanie i media,
– raty lub inne stałe zobowiązania,
– zakupy spożywcze i środki codziennego użytku,
– transport,
– wydatki na dzieci lub zwierzęta,
– subskrypcje i usługi,
– oszczędności na zaplanowane cele,
– wydatki osobiste każdego z partnerów.
Dobrze jest przeanalizować koszty z kilku ostatnich miesięcy. Dzięki temu łatwiej zauważyć wydatki sezonowe, nieregularne lub pomijane w codziennych obliczeniach. Przykładem może być ubezpieczenie, prezent urodzinowy, przegląd samochodu albo opłata za wyjazd.
Wspólne i osobiste wydatki
Przejrzysty podział kosztów zaczyna się od rozróżnienia wydatków wspólnych i osobistych. Wspólne są te, które służą obojgu partnerom lub całemu gospodarstwu domowemu. Mogą to być czynsz, rachunki, jedzenie, wyposażenie mieszkania czy wspólne podróże.
Wydatki osobiste zależą od indywidualnych potrzeb i zainteresowań. Należą do nich na przykład ubrania, hobby, spotkania ze znajomymi, kosmetyki lub drobne zakupy, z których korzysta tylko jedna osoba.
Granica między tymi kategoriami nie zawsze jest oczywista. Dlatego warto wspólnie ustalić, co para uznaje za koszt gospodarstwa domowego. Można też określić kwotę, od której większy zakup wymaga wcześniejszej rozmowy. Takie zasady ograniczają nieporozumienia i pomagają uniknąć wzajemnego kontrolowania codziennych decyzji.
Najpopularniejsze modele podziału wydatków
Wspólna pula pieniędzy
W tym modelu partnerzy przeznaczają całość lub większość dochodów na wspólne konto albo wspólną pulę. Z niej opłacane są rachunki, zakupy, oszczędności i inne ustalone cele.
To rozwiązanie może być wygodne dla osób, które traktują swoje finanse jako całkowicie wspólne. Wymaga jednak dużego zaufania, regularnego planowania i ustalenia, ile pieniędzy każda osoba może przeznaczać na własne potrzeby bez dodatkowych uzgodnień.
Podział po połowie
Partnerzy dzielą wszystkie wspólne koszty na dwie równe części. To prosty system, szczególnie gdy obie osoby mają podobne dochody i zbliżone możliwości finansowe.
Podział po połowie nie zawsze będzie jednak odczuwany jako sprawiedliwy. Jeśli jedna osoba zarabia znacznie mniej albo ma większe stałe obciążenia, taka zasada może mocniej wpływać na jej codzienny budżet.
Podział proporcjonalny do dochodów
W tym wariancie każde z partnerów pokrywa część wspólnych wydatków odpowiadającą udziałowi w łącznych dochodach. Jeśli jedna osoba zarabia około 60 procent wspólnych dochodów, a druga 40 procent, można podobnie podzielić koszty gospodarstwa.
Model proporcjonalny często jest postrzegany jako bardziej elastyczny, ponieważ uwzględnia różnice w zarobkach. Warto jednak pamiętać, że dochód nie jest jedynym czynnikiem. Znaczenie mogą mieć także opieka nad dziećmi, praca w domu, czasowe przerwy w pracy lub inne obowiązki.
Połączenie kilku metod
Wiele par korzysta z rozwiązania mieszanego. Najpierw oboje wpłacają ustalone kwoty na wspólne konto, a pozostałe pieniądze pozostawiają do własnej dyspozycji. Wpłaty mogą być równe albo proporcjonalne do dochodów.
Taki model łączy wspólną odpowiedzialność za dom z zachowaniem pewnej niezależności. Dobrze sprawdza się wtedy, gdy partnerzy chcą wspólnie pokrywać najważniejsze koszty, ale nie chcą rozliczać każdego drobnego zakupu.
Jak uwzględnić pracę w domu?
Podział wydatków nie powinien opierać się wyłącznie na wysokości pensji. Wspólne gospodarstwo wymaga również gotowania, sprzątania, organizowania wizyt, robienia zakupów i opieki nad dziećmi. Te obowiązki zajmują czas i mają realną wartość, nawet jeśli nie wiążą się z wynagrodzeniem.
Warto więc rozmawiać nie tylko o tym, kto ile wpłaca, lecz także o tym, kto wykonuje poszczególne zadania. Sprawiedliwy budżet powinien uwzględniać całość wspólnego wysiłku, a nie tylko kwoty widoczne na kontach.
Zasady, które ułatwiają codzienne zarządzanie
Po wybraniu modelu podziału dobrze jest zapisać najważniejsze ustalenia. Nie musi to być formalny dokument. Kilka prostych punktów może znacząco ułatwić wspólne planowanie.
Warto ustalić:
– termin comiesięcznego przeglądu budżetu,
– sposób opłacania rachunków,
– kwotę przeznaczaną na wspólne cele,
– zasady dotyczące większych zakupów,
– wysokość indywidualnych pieniędzy dla każdego partnera,
– sposób postępowania przy nieplanowanych wydatkach,
– termin aktualizacji podziału kosztów.
Dobrym zwyczajem jest krótka rozmowa raz w miesiącu. Można wtedy sprawdzić, czy plan odpowiada rzeczywistym wydatkom i czy nie pojawiły się nowe potrzeby. Taka rozmowa nie powinna być kontrolą jednej osoby przez drugą. Jej celem jest wspólne podejmowanie decyzji.
Jak rozmawiać o pieniądzach?
Rozmowy o finansach bywają trudne, zwłaszcza gdy partnerzy mają różne przyzwyczajenia. Jedna osoba może preferować ostrożne planowanie, a druga większą swobodę. Zamiast oceniać, warto mówić o faktach i własnych odczuciach.
Pomocne są komunikaty w pierwszej osobie, na przykład: „Potrzebuję wiedzieć, ile możemy przeznaczyć na ten cel” albo „Czuję się spokojniej, gdy mamy zaplanowane większe wydatki”. Lepiej unikać sformułowań typu „zawsze wydajesz za dużo” lub „nigdy nie planujesz”.
Ważne jest także pełne informowanie o istotnych zobowiązaniach i zmianach w dochodach. Przejrzystość nie oznacza rezygnacji z prywatności, ale pozwala podejmować decyzje na podstawie aktualnych informacji.
Regularna aktualizacja budżetu
Budżet powinien zmieniać się razem z życiem. Nowa praca, przeprowadzka, narodziny dziecka, zmiana opłat lub większy cel mogą wymagać innego podziału kosztów. Ustalenia sprzed kilku lat nie zawsze pasują do obecnej sytuacji.
Raz na kilka miesięcy warto sprawdzić:
– czy wszystkie wydatki nadal są aktualne,
– czy podział kosztów jest dla obu osób wygodny,
– czy cele wspólne są nadal takie same,
– czy zmieniły się dochody lub obowiązki,
– czy potrzebny jest prostszy sposób prowadzenia zapisów.
Najlepszy wspólny budżet to nie ten najbardziej szczegółowy, lecz taki, z którego obie osoby potrafią regularnie korzystać. Jasne zasady, elastyczność i szacunek dla indywidualnych potrzeb pomagają połączyć wspólne planowanie z poczuciem niezależności.
O autorze